
借助AI做研究,用DeepSeek的专家模式问了这个问题。
以下是我总结的要点:
黄金近期下跌的原因:降息预期落空、油价推升通胀预期、多头踩踏、避险属性失灵,当前黄金正处于短期流动性压力与长期结构性支撑之间的拉锯阶段,短期高波动特征明显。
但中长期核心逻辑并未发生根本性逆转:全球央行战略性购金、去美元化趋势不可逆转、滞胀风险与供给约束。
以下是DeepSeek专家模式的回答:
一、黄金近期为什么下跌?
1. 美联储鹰派转向,降息预期几乎消失
2026年4月FOMC会议上,美联储以8:4的罕见分歧维持利率在3.5%至3.75%区间不变,市场对年内降息的预期已基本消失,首次降息窗口被认为可能推迟至2027年。此前市场一度预期全年降息3次,随后骤降至1次甚至零次。降息预期落空直接推升美元指数和十年期美债收益率至4.4%附近,黄金作为无息资产的持有成本大幅攀升,资金流向美元等生息资产。
2. 油价飙升→通胀升温→实际利率上行,黄金反被通胀"反噬"
中东地缘冲突导致布伦特原油一度突破111美元/桶,世界银行预计2026年全球能源价格将飙升24%。与传统避险逻辑截然相反,油价暴涨推高通胀预期,反过来强化了美联储维持高利率的理由,实际利率快速上行,对金价形成核心压制。正如分析师所言——黄金本该对冲通胀,这次却被通胀反噬。
3. 多头拥挤→量化止损→流动性踩踏
2025年底至2026年3月,国际金价半年涨幅超14%,积累了大量获利盘和多头仓位。价格一旦跌破4500美元关键位置,程序化交易和杠杆资金集中平仓,形成"越跌越卖"的负反馈,放大了跌幅。3月全球实物黄金ETF遭遇约120亿美元净流出,创单月历史最高纪录。
4. 避险属性阶段性"失灵"
粤开证券首席经济学家罗志恒指出,"乱世黄金"实则是市场误读——危机爆发后整体风险偏好大幅下降,黄金同样会被当作变现工具遭到抛售。历史数据显示,地缘冲突爆发后的1至3个月内金价下跌概率反而较高。此外,投机资金主导的高位交易结构,使黄金越来越具备风险资产的特征,波动性和投机性显著上升。
二、黄金长期投资价值:三重结构性支撑未变
尽管短期承压,支撑金价长期上行的核心逻辑并未消失,甚至在市场重新审视后更加稳固。
1. 全球央行战略性购金
2026年一季度全球央行净购金243.7吨,同比增长17.35%。2025年三季度各国央行购金环比增长28%,较五年期季度均值高出6%。高盛预计2026年央行月均购买量将维持在60吨高位,约70%的央行预计未来12个月将继续增加黄金储备。以中国为例,黄金占储备资产比例仅8.6%,远低于26.7%的全球平均水平,仍有较大增持空间。
2. 去美元化趋势不可逆转
俄乌冲突后美元"武器化"(如将俄罗斯银行排除出SWIFT系统)加速了全球去美元化进程。各国央行将黄金作为对冲美元信用体系风险的战略资产,这一结构性转变不以短期价格波动为转移。美国财政赤字居高不下、债务可持续性问题持续发酵,进一步削弱美元长期信用,强化黄金作为替代性储备资产的定位。
3. 滞胀风险与供给约束
全球能源价格高企叠加经济增速放缓,若美国经济步入"滞胀"格局,黄金将进入历史上表现最佳的宏观环境。供给端看,全球矿产金预计在2026年达到峰值后将出现结构性下滑,这一"供给悬崖"构成金价的刚性底部支撑。
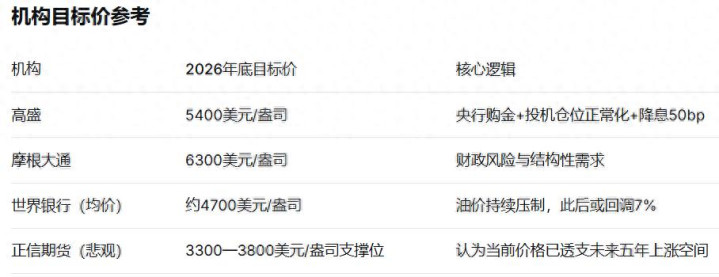
机构观点汇总: 高盛维持年底5400美元/盎司的目标价,"战术谨慎、结构看多";摩根大通维持6300美元的年末目标;汇丰认为即便没有降息,财政风险与滞胀忧虑也足以支撑金价。
三、主要风险点
货币政策持续收紧:若高通胀持续且美联储进一步加息,实际利率上行将直接抬高黄金持有成本,这是对金价最直接的压力。
美元持续走强:强美元环境不仅抬高黄金机会成本,还会引发美元流动性紧缩压力,双重施压金价。若全球经济动荡导致资金进一步回流美元资产,黄金将面临更大逆风。
极端波动与流动性挤兑:金价自高点已回撤约20%,市场从"单边上涨"切换至"高波动震荡"格局。在地缘冲突和宏观不确定性下,黄金可能再次出现流动性挤兑式暴跌。部分分析师认为金价在3300—3800美元/盎司区间才有望获得较强支撑。
通胀预期回落或地缘局势缓和:一旦中东局势实质性缓和,油价回落将削弱通胀预期和避险需求,此前计入金价的风险溢价将快速剥离。反之,若冲突持续推高滞胀风险,市场对黄金的定价逻辑也可能从"避险资产"转变为"风险资产"同步抛售,带来更大的不确定性。
风险提示:
股票和基金都有风险,投资需谨慎。本号主要是梳理一些知识点,以及自己投基之路上的感悟,看做个人笔记就好,公开主要是方便自己查询,也希望对他人产生那么一些帮助,不构成任何投资建议,所提的基金、股票也不作任何推荐。
另外,文章观点也只代表写文时的想法,可能对,也可能错,未来还可能改变。
配亿多配资提示:文章来自网络,不代表本站观点。